Vai comprar um imóvel em Pinheiros? Veja o que analisar antes de assinar o contrato

Soraya Santos

Vai comprar um imóvel em Pinheiros? Veja o que analisar antes de assinar o contrato


Vai comprar um imóvel em Pinheiros? Veja o que analisar antes de assinar o contrato
Comprar um imóvel é uma decisão importante e, para muitas pessoas, representa o maior investimento realizado ao longo da vida.

Em regiões valorizadas de São Paulo, como Pinheiros, Jardim Paulistano, Faria Lima, Itaim Bibi e Jardins, os valores envolvidos costumam ser elevados. Por isso, escolher um bom apartamento ou negociar um preço aparentemente vantajoso não é suficiente.

Antes de pagar o sinal ou assinar o contrato de compra e venda, é fundamental verificar a situação jurídica do imóvel, dos vendedores e da própria negociação.

Um contrato mal elaborado, uma dívida não identificada ou uma irregularidade na matrícula pode transformar a compra de um imóvel em um problema financeiro e judicial.

O maior risco pode estar em um documento que ninguém verificou

Muitas negociações começam com pressa.

O comprador visita o imóvel, gosta da localização, negocia o preço e recebe a informação de que precisa pagar rapidamente um sinal para não perder a oportunidade.

É justamente nesse momento que os principais cuidados devem começar.

Antes de assumir qualquer obrigação, é necessário saber se quem está vendendo realmente possui poderes para realizar a venda, se o imóvel pode ser transferido e se existem dívidas, restrições ou processos capazes de comprometer o negócio.

1. Analise a matrícula atualizada do imóvel

A matrícula é um dos documentos mais importantes na compra e venda de imóveis.

Ela permite verificar:

• Quem consta como proprietário;
• A descrição e a identificação do imóvel;
• A existência de financiamento ou alienação fiduciária;
• Penhoras e indisponibilidades;
• Usufruto;
• Hipotecas;
• Promessas de compra e venda registradas;
• Restrições que possam impedir ou dificultar a transferência.

Também é importante conferir se as informações da matrícula correspondem à realidade do imóvel e aos dados constantes no cadastro municipal.

Comprar um imóvel apenas com base em contrato particular antigo, carnê de IPTU ou promessa verbal pode representar um risco considerável.

2. Verifique a situação jurídica dos vendedores

A análise não deve se limitar ao imóvel.

Também é necessário verificar a situação dos vendedores e, dependendo do caso, dos respectivos cônjuges, empresas ou sucessores.

Certidões judiciais, fiscais, trabalhistas e de protesto podem revelar processos ou dívidas que precisam ser avaliados antes da assinatura.

A existência de uma ação contra o vendedor não significa automaticamente que o imóvel não possa ser adquirido. Entretanto, é necessário analisar a natureza, o valor e o estágio do processo para identificar eventual risco de fraude à execução, penhora ou questionamento futuro da venda.

A finalidade não é apenas reunir certidões, mas compreender juridicamente o que cada documento representa para aquela negociação.

3. Confirme a existência de dívidas do imóvel

Débitos de condomínio, IPTU, taxas municipais e outras obrigações relacionadas ao imóvel precisam ser conferidos.

No caso de apartamentos, é recomendável solicitar declaração atualizada da administração do condomínio. Também devem ser verificadas eventuais despesas extraordinárias já aprovadas e que poderão vencer depois da entrega das chaves.

O contrato deve estabelecer com clareza quem será responsável por cada obrigação e a partir de qual data o comprador assumirá as despesas.

4. Não pague o sinal sem compreender as condições

O sinal não deve ser tratado como uma simples reserva informal.

O documento precisa definir:

• O valor pago;
• A forma de pagamento;
• O preço total do imóvel;
• As condições para devolução ou retenção;
• O que acontecerá se o financiamento não for aprovado;
• Quais documentos deverão ser apresentados;
• O prazo para assinatura do contrato definitivo;
• As consequências do descumprimento por qualquer das partes.

Expressões genéricas como “valor não reembolsável” podem provocar conflitos quando o negócio não é concluído por irregularidade documental, recusa do financiamento ou responsabilidade do vendedor.

5. Cuidado com contratos prontos ou excessivamente simples

Cada imóvel possui uma situação documental e cada negociação envolve condições diferentes.

Um contrato retirado da internet ou elaborado sem considerar as particularidades do negócio pode deixar de prever questões importantes, como:

• Prazo para desocupação;
• Entrega das chaves;
• Regularização de documentos;
• Aprovação do financiamento;
• Multa por atraso ou inadimplemento;
• Responsabilidade por dívidas anteriores;
• Permanência de móveis no imóvel;
• Restituição dos valores pagos;
• Posse e registro;
• Consequências da desistência.

O contrato deve refletir exatamente aquilo que foi negociado e distribuir as responsabilidades de forma clara.

6. Financiamento pré-aprovado não significa financiamento garantido

A pré-aprovação de crédito é apenas uma etapa.

O banco ainda poderá analisar a documentação do comprador, dos vendedores e do imóvel. Divergências na matrícula, no IPTU, na área construída ou na titularidade podem impedir ou atrasar a operação.

Por isso, o contrato deve prever o que acontecerá se o financiamento não for aprovado, especialmente quando a recusa não decorrer de culpa do comprador.

Sem essa proteção, o comprador poderá enfrentar dificuldades para recuperar o sinal ou outros valores antecipados.

7. Assinar o contrato não torna o comprador proprietário

A assinatura do contrato e o pagamento do preço são etapas importantes, mas a transferência da propriedade imobiliária depende do registro do título no Cartório de Registro de Imóveis.

O artigo 1.245 do Código Civil estabelece que a propriedade entre pessoas vivas é transferida mediante o registro do título. Enquanto o registro não ocorre, o vendedor continua sendo juridicamente considerado proprietário.

Em determinadas operações, a escritura pública também é exigida, ressalvadas as hipóteses previstas em lei.

Por isso, a assessoria não deve terminar na assinatura do contrato. É necessário acompanhar as providências até a efetiva formalização e o registro da aquisição.

Como a assessoria jurídica protege o comprador?

A assessoria jurídica na compra de imóvel pode incluir:

• Análise da matrícula e dos documentos do imóvel;
• Verificação da situação jurídica dos vendedores;
• Avaliação das certidões;
• Identificação de riscos;
• Elaboração ou revisão do contrato;
• Negociação de cláusulas;
• Orientação sobre sinal, financiamento e pagamento;
• Acompanhamento até a escritura ou assinatura bancária;
• Conferência do registro da aquisição.

Esse trabalho preventivo permite que o comprador conheça os riscos antes de assumir obrigações e movimentar valores elevados.

Assessoria para compra e venda de imóveis em Pinheiros e Faria Lima

Soraya Borges é advogada com atuação em Direito Imobiliário e experiência prática em negociações de compra e venda de imóveis.

O atendimento é realizado de maneira individualizada, com análise dos documentos, das condições negociadas e dos riscos específicos de cada operação.

O escritório está localizado na Avenida Brigadeiro Faria Lima, em São Paulo, com atendimento em Pinheiros, Jardim Paulistano, Itaim Bibi, Jardins, Vila Olímpia e demais regiões, além de atendimento on-line.

Antes de assinar um contrato ou pagar o sinal, compreender juridicamente a negociação pode evitar prejuízos e proporcionar maior segurança na aquisição do imóvel.

Soraya Borges Advocacia
Direito Imobiliário | Compra e Venda de Imóveis
📍 Pinheiros e Faria Lima – São Paulo
@advogadasorayaborges


Especialistas em Regularização de Imóveis, Compra e Venda e Proteção Patrimonial.
Por Soraya Santos • 13 de outubro de 2026
Divórcio em Pinheiros: como funciona, documentos, partilha de bens, filhos e acordo
Por Soraya Santos • 13 de outubro de 2026
Regularização de imóvel da CDHU: como transferir contrato de gaveta e colocar o imóvel no seu nome É muito comum encontrar imóveis da CDHU que foram vendidos por meio de contrato particular de compra e venda, conhecido popularmente como contrato de gaveta , mas que continuam formalmente registrados ou financiados em nome do antigo mutuário. O comprador paga as prestações, condomínio, IPTU, água, luz e muitas vezes mora no imóvel há anos. Ainda assim, quando precisa vender, financiar, resolver um inventário ou simplesmente regularizar a documentação, descobre que o contrato da CDHU continua em nome de outra pessoa . É justamente nesse momento que surge a dúvida: Como regularizar um imóvel da CDHU e transferir para o nome do comprador? A resposta depende do tipo de contrato, da situação do financiamento, da documentação existente, do histórico dos pagamentos e das condições pessoais das partes. Contrato de gaveta da CDHU transfere a propriedade? Não automaticamente. O contrato particular é importante porque pode demonstrar a negociação realizada entre vendedor e comprador, mas não substitui, por si só, a regularização perante a CDHU e os demais atos necessários para formalizar a titularidade . A própria CDHU possui serviço específico para regularização de contrato de gaveta e transferência de titularidade . Segundo as informações oficiais atuais, o interessado pode requerer a análise quando adquiriu o imóvel do mutuário ou de terceiros e pretende transferir o financiamento para o seu nome. CDHU É possível transferir um imóvel financiado pela CDHU? Em determinados casos, sim. A CDHU informa atualmente que a venda pode ser analisada após transcorridos 18 meses da assinatura do contrato , desde que sejam observadas as condições exigidas e a situação contratual permita a transferência. Existem modalidades contratuais que possuem restrições próprias, por isso não é correto concluir que todo imóvel da CDHU poderá ser transferido da mesma maneira. CDHU Também é importante destacar que a existência de um contrato de gaveta não obriga automaticamente a CDHU a reconhecer a transferência . O pedido passa por análise administrativa e pode depender do cumprimento dos requisitos aplicáveis ao caso concreto. CDHU Quais são os requisitos para regularizar contrato de gaveta da CDHU? Entre os requisitos informados pela própria CDHU estão: existência do contrato de gaveta; situação regular das prestações; análise das condições socioeconômicas do novo adquirente; capacidade financeira para assumir o financiamento; apresentação dos documentos exigidos; comparecimento das pessoas necessárias ou representação por procuração adequada. A CDHU também pode exigir documentos complementares durante a análise. CDHU Por isso, antes de iniciar o procedimento, é importante reunir o histórico da negociação e verificar exatamente qual contrato está sendo transferido. Quais documentos podem ser necessários? A documentação varia conforme o caso, mas a CDHU relaciona, entre outros: RG ou documento oficial com fotografia; CPF; certidão atualizada de estado civil; contrato particular de compra e venda; carteira de trabalho; comprovantes de renda; procuração, quando houver representação; documentos relacionados ao financiamento; certidão negativa de IPTU; declaração de inexistência de débitos de condomínio, quando aplicável; comprovantes ou declarações relacionadas a água e energia; outros documentos que forem considerados necessários na análise. CDHU Nos procedimentos de conversão contratual, a CDHU também detalha exigências sobre identificação dos compradores, estado civil, renda e conteúdo do contrato de gaveta, inclusive qualificação das partes, valor, data da venda, endereço do imóvel e reconhecimento das assinaturas. CDHU E quando o titular do contrato da CDHU faleceu? Essa é uma situação que exige cuidado especial. Se o mutuário faleceu, será necessário analisar: quando ocorreu o falecimento; quem são os herdeiros; situação do financiamento; eventual quitação por seguro habitacional; existência de contrato de compra e venda anterior ao óbito; comprovantes de pagamento; inventário ou partilha; eventual procuração ou cessão de direitos. A própria documentação da CDHU prevê situações envolvendo pessoa viúva e, conforme o momento do falecimento, pode ser exigida a documentação referente à partilha judicial ou extrajudicial do imóvel. CDHU Por isso, falecimento do titular não deve ser tratado da mesma maneira que uma simples transferência entre vendedor e comprador vivos . Dependendo do histórico, pode existir necessidade de inventário, participação dos herdeiros ou análise de outra medida jurídica. E se eu comprei o imóvel há muitos anos e não encontro mais o vendedor? Esse também é um problema relativamente comum. Há compradores que possuem contrato, recibos, procuração antiga e comprovantes de pagamento, mas perderam contato com o mutuário original. Nesses casos, deve-se primeiro verificar: qual é o contrato existente com a CDHU; se o financiamento está ativo ou quitado; quem aparece como titular; quais documentos o comprador possui; se existem herdeiros; se a regularização administrativa ainda é possível. Quando a solução administrativa não for suficiente ou possível, pode ser necessária análise sobre eventual medida judicial adequada. Entre os instrumentos existentes no Direito Imobiliário está a adjudicação compulsória , mas sua utilização depende do preenchimento dos requisitos jurídicos do caso concreto. Não significa que todo contrato de gaveta da CDHU necessariamente será resolvido dessa maneira. Imóvel da CDHU quitado ainda precisa ser regularizado? Pode precisar. Quitar as parcelas não significa necessariamente que toda a situação registral e contratual esteja automaticamente regularizada. É preciso verificar: quem consta no contrato; quem consta na matrícula; se houve transferência formal; existência de gravames; documentos de quitação; necessidade de registro ou averbação. O objetivo da regularização não é apenas demonstrar que o imóvel foi pago, mas fazer com que a situação jurídica corresponda à realidade existente . Divórcio também pode afetar imóvel da CDHU? Sim. Quando os titulares se divorciam ou dissolvem união estável, pode ser necessário definir quem permanecerá com os direitos relacionados ao imóvel. A própria Carta de Serviços da CDHU prevê procedimentos relacionados à exclusão de integrante do contrato em razão de divórcio, dissolução de união estável ou cessão de direitos . CDHU Nessa hipótese, devem ser analisados o regime de bens, a sentença ou escritura de divórcio, a partilha e os documentos do financiamento. Por que regularizar antes de vender? Um imóvel com documentação irregular pode apresentar dificuldades justamente quando aparece um comprador. A pendência pode interferir em: transferência para o novo adquirente; elaboração segura do contrato; análise de financiamento; inventário; venda futura; comprovação da titularidade; obtenção de documentos; segurança patrimonial da família. Por isso, muitas vezes é melhor identificar e enfrentar a pendência antes de existir uma venda urgente ou um conflito . Contrato de gaveta da CDHU deve ser ignorado? Não. Embora não substitua a transferência formal, o contrato pode ser um documento importante para demonstrar quando ocorreu a negociação, quem participou, qual foi o preço, quais obrigações foram assumidas e qual imóvel foi negociado. Recibos, comprovantes bancários, procurações, boletos e outros documentos também podem ser relevantes para reconstruir o histórico da aquisição. Por isso, quem possui imóvel da CDHU adquirido informalmente deve guardar toda a documentação disponível. Cada imóvel da CDHU precisa ser analisado individualmente Não existe uma única solução para todos os casos. Um imóvel pode envolver: contrato de gaveta; financiamento ativo; financiamento quitado; comprador que assumiu as prestações; vendedor falecido; herdeiros desconhecidos ou não localizados; divórcio; inventário; cessão de direitos; procuração; débito contratual; falta de documentos; divergências cadastrais; necessidade de regularização administrativa ou judicial. A primeira etapa é compreender o histórico jurídico e documental do imóvel . A partir daí, é possível identificar qual procedimento pode ser utilizado para buscar a regularização. Regularização de imóvel da CDHU em São Paulo A regularização documental pode trazer mais segurança ao patrimônio e facilitar futuras operações de compra, venda, transferência e sucessão. Antes de assinar novos contratos ou realizar pagamentos relacionados a um imóvel da CDHU, é importante conferir a situação contratual e documental e compreender as consequências jurídicas da operação. Soraya Borges Advocacia Direito Imobiliário 📍 Pinheiros – São Paulo/SP Conteúdo exclusivamente informativo. Cada situação deve ser analisada de acordo com os documentos e as particularidades do caso concreto.
Por Assessoria • 6 de outubro de 2026
Imóveis e patrimônio no Brasil
Por Soraya Santos • 10 de agosto de 2026
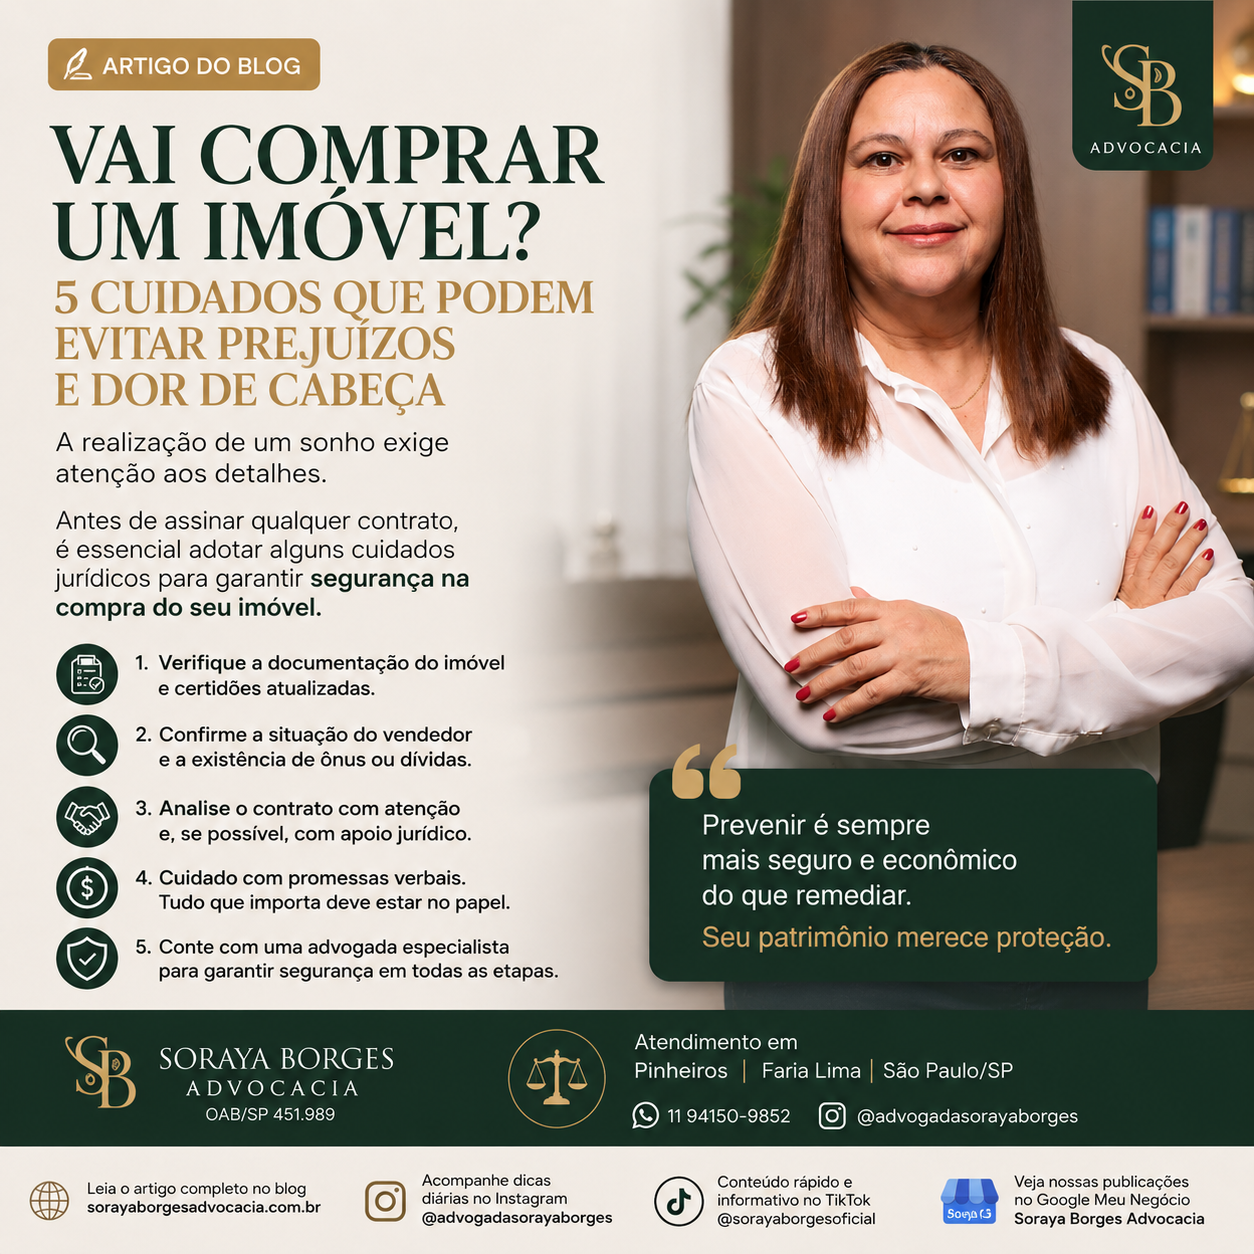
Vai comprar um imóvel? 5 cuidados que podem evitar prejuízos e dor de cabeça
Por Soraya Santos • 31 de julho de 2026
Quais são os riscos de um imóvel sem escritura?
Por Soraya Santos • 30 de julho de 2026
Quem fica com o imóvel financiado após o divórcio?
Por Assessoria • 30 de julho de 2026
Advogada para divórcio com imóvel financiado em Pinheiros
Por Assessoria • 28 de julho de 2026
Contrato de compra e venda de imóvel: cláusulas que podem evitar prejuízos
Por Soraya Santos • 24 de julho de 2026
O MAIOR ERRO EM UM DIVÓRCIO É ACREDITAR QUE BASTA CONCORDAR EM SE SEPARAR
Por Assessoria • 23 de julho de 2026
Saiba em quais situações um advogado em Pinheiros pode oferecer segurança jurídica na compra e venda de imóveis, regularização imobiliária, locações e questões de Direito de Família.
Show More